会社が倒産した、突然解雇された、契約を更新してもらえなかった。そんなふうに会社の都合で仕事を失うと、収入が止まるのに、健康保険や年金の手続きだけは待ってくれません。会社都合で退職したときの国保の軽減は、申請しないと使えない制度です。知らないまま通常の保険料を払い続けている人もいます。
この記事は、会社都合や雇い止めで辞めた人が、退職後の健康保険でどんな助けを受けられるかを整理したものです。任意継続・国保・扶養を横並びで比べる一般的な解説ではなく、「お金が厳しい中で、何を先にやるか」に絞っています。協会けんぽの公式案内と、自治体(新宿区)の案内で確認できた内容だけを使っています。
会社都合で辞めたときに、まず押さえたいこと
会社都合の退職でも、健康保険の仕組みそのものは自己都合と変わりません。会社の保険は退職日で終わり、次は「任意継続」「国民健康保険」「家族の扶養」から選びます。違いが出るのは、国保の保険料が軽くなる制度が使えるところです。
| やること | どこで | 期限の目安 |
|---|---|---|
| 離職理由を確認する(離職票・受給資格者証) | ハローワーク | 退職後、早めに |
| 国民健康保険に加入し、軽減も申請する | 住んでいる市区町村の窓口 | 会社の保険を抜けた日から14日以内が目安 |
| 任意継続にする場合 | 加入していた保険(協会けんぽなら都道府県の支部) | 退職日の翌日から20日以内 |
| 家族の扶養に入る場合 | 家族の勤め先 | 家族の勤め先に確認 |
任意継続の保険料は、在職中に給与から引かれていた額の約2倍になるのが一般的です(全額自己負担になるため)。収入がない時期にこれを払い続けるのは、負担が重くなりがちです。会社都合の人は、まず国保の軽減後の金額を確認してから決めるのがおすすめです。
国保の軽減制度:前年の給与所得を30%で計算する
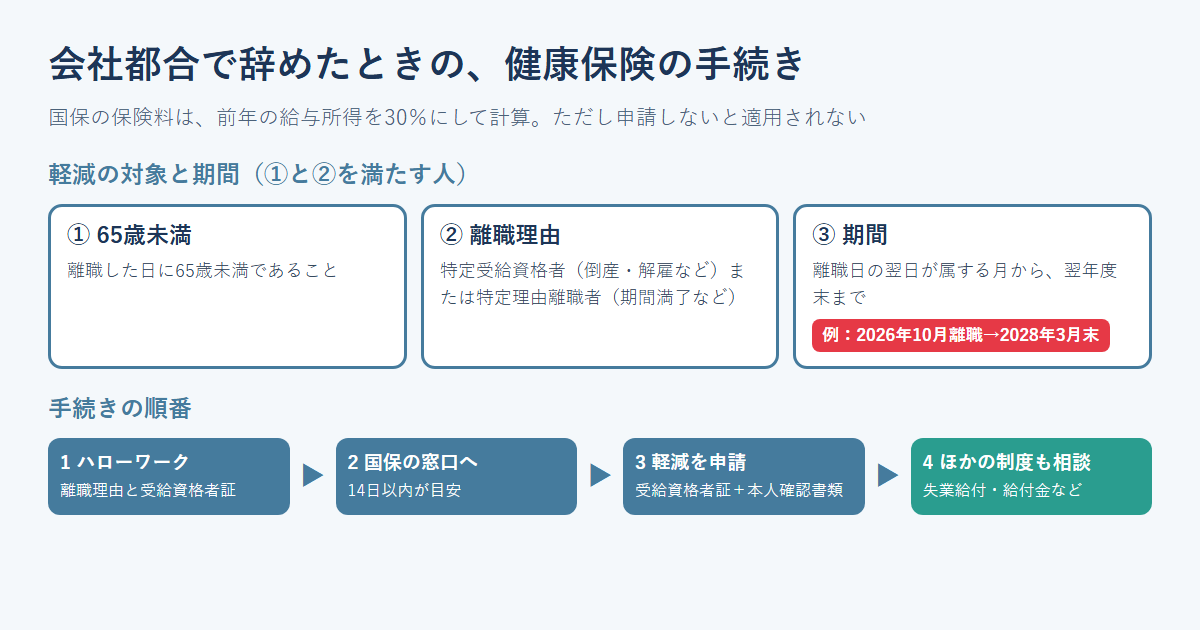
倒産・解雇などで離職した人には、国民健康保険料が軽くなる制度があります。「非自発的失業者の軽減」と呼ばれ、前年の給与所得を30%とみなして保険料を計算します。国保料の計算や、高額療養費の所得区分の判定にも使われます。新宿区の案内によると、軽減されるのは給与所得の部分だけです。事業所得などは対象外になります。
対象になる人
次の2つを両方満たす人です。
- 離職した日に、65歳未満であること
- ハローワークで、雇用保険の「特定受給資格者」または「特定理由離職者」と認められていること
自分が当てはまるかは、雇用保険受給資格者証の「離職理由」欄のコードで分かります。
| 区分 | 離職理由のコード |
|---|---|
| 特定受給資格者(倒産・解雇など) | 11・12・21・22・31・32 |
| 特定理由離職者(契約期間の満了など) | 23・33・34 |
どのコードが自分の退職にあたるかは、離職票や受給資格者証の記載、またはハローワークの窓口で確認できます。自己都合と書かれていて納得がいかない場合も、まずハローワークに相談してください。
軽減される期間と、申請に必要なもの
- 期間:離職日の翌日が属する月から、その月が属する年度の翌年度末まで
- 必要なもの:雇用保険受給資格者証(または受給資格通知)、本人確認書類
- 窓口:お住まいの市区町村の国保の担当課
たとえば2026年10月に離職した場合、2028年3月末までが対象になります。長く続く制度なので、退職してすぐ手続きしておくほうが得になります。マイナンバーが確認できる書類が必要になることもあるため、持ち物は先に窓口のホームページで確認してください。
この軽減は、窓口で申請しないと適用されません。国保に入るときに「会社都合で退職したので、軽減制度を使いたい」と一言伝えてください。必要書類や手続きの方法は自治体ごとに違います。新宿区の例では、郵送でも申請できると案内されています。
雇い止めで辞めた場合も、対象になることがある
契約社員やパートで、契約を更新してもらえず終了になった「雇い止め」の人は、特定理由離職者に当たる場合があります。上の表のコードでいうと23・33・34です。期間の満了そのものが理由でも、自己都合の退職と同じ扱いにならないことがあるので、離職票の理由欄を必ず見てください。雇い止めへの対応は雇い止めされたときの対処法と相談先で整理しています。
任意継続と国保、会社都合ならどう比べるか
任意継続は、退職時の標準報酬月額に保険料率をかけて決まり、原則として2年間変わりません。標準報酬月額には上限があり、令和8年度は32万円です。一方、国保は前年の所得で決まりますが、会社都合の人は軽減が効きます。
- 国保の窓口で、軽減を使った場合の保険料の見込み額を聞く(前年の所得がわかる源泉徴収票などを持っていく)
- 任意継続の保険料を計算する(退職時の標準報酬月額 × 都道府県の保険料率。協会けんぽの支部の保険料額表で確認できる)
- 扶養する家族がいるなら、それぞれの場合の家族の分の負担も含めて比べる
- 金額の差が大きくなければ、手続きの期限と、2年目以降にどうなるかも考える
扶養する家族が多い場合、国保は人数分の保険料がかかります。軽減があっても、任意継続のほうが安くなるケースはありえます。会社都合だから必ず国保が得、とは言い切れません。かならず2つの金額を並べて比べてください。
任意継続は、本人が「やめたい」と申し出れば途中でやめられます(協会けんぽの案内による)。ただし、いつの日付で資格がなくなるかは支部に確認が必要です。任意継続を選んだあとで国保へ移る場合、すでに軽減の期間が始まっていて、どう扱われるかは自治体で異なる可能性があります。移る前に、国保の窓口に聞いておくと安心です。
失業給付をもらう間の、扶養と収入のこと
家族の扶養に入れれば、本人の保険料はかかりません。協会けんぽの案内(令和8年4月1日以降)では、年間収入が130万円未満(60歳以上や一定の障害がある人は180万円未満)などの条件があります。同じ世帯の場合は、扶養する人の年間収入の2分の1未満であることも条件です。
失業給付(雇用保険の基本手当)を受ける予定の人は、その金額が収入として数えられることがあります。受給中に扶養に入れるかどうかは、家族の勤め先の健康保険によって扱いが違う場合があります。申請の前に、必ず確認してください。失業給付の受給の流れは失業保険のもらい方と申請の流れにまとめています。
保険料が払えないときに使える制度
軽減を使っても払うのが厳しいときは、一人で抱え込まずに、次のような窓口に相談してください。
- 国保の保険料:市区町村には、収入が減った人向けの減免制度があります。内容は自治体ごとに違うので、窓口で聞いてください
- 家賃が払えない:条件を満たせば、住居確保給付金で家賃相当額が家主に支給されます。詳しくは住居確保給付金とは?もらえる条件と申請方法へ
- 病気で働けない:健康保険の傷病手当金が使える場合があります。退職後の継続給付の条件は傷病手当金の申請方法と受給額を見てください
- 会社が倒産して給料が未払い:会社倒産で給料未払いを回収する方法で、回収の手段をまとめています
- 社会保険料の滞納が不安:社会保険料を滞納したらどうなる?で、滞納した場合の流れを確認できます
制度は一つで足りるとは限りません。国保の軽減、失業給付、家賃の給付を組み合わせると、数か月の生活の見通しが立てやすくなります。窓口で「ほかに使える制度はないか」と聞くのが近道です。
手続きの順番
- 会社から、離職票と健康保険の資格喪失の書類(資格喪失証明書など)をいつ受け取れるか確認する
- ハローワークで、離職理由を確認し、雇用保険受給資格者証を受け取る
- 市区町村の国保の窓口で、加入手続きと軽減の申請を一緒にする(会社の保険を抜けた日から14日以内が目安)
- 任意継続にする場合は、退職日の翌日から20日以内に申出書を出す
- 家賃や生活費が心配なら、同じ日に自立相談支援機関などにも相談する
離職票が届くまでに時間がかかる場合は、先に国保の窓口に事情を伝えて、必要書類を相談してください。国保の手続きが遅れても、会社の保険を抜けた日までさかのぼって加入になるのが一般的です。その分の保険料もまとめて払うことになるので、遅らせないほうが負担は小さくなります。取り扱いは自治体で違うため、早めに窓口へ連絡してください。
よくある質問
Q. 自己都合と書かれた離職票でも、軽減は使えますか?
A. 軽減の対象になるのは、ハローワークで特定受給資格者または特定理由離職者と認められた人です。離職票の理由に納得がいかない場合は、ハローワークの窓口で、事情を説明して相談してください。
Q. 65歳以上でも軽減は使えますか?
A. 新宿区の案内では、離職した日に65歳未満であることが条件になっています。
Q. 退職日が決まらず、手続きの日程が立ちません。
A. 退職日が決まらないと、保険の手続きも動きません。引き止めを受けている場合は退職を伝えたら引き止められた時の対処法を見てください。
確認に使える公式の情報
任意継続の加入条件や保険料の上限、手続きは、協会けんぽの任意継続のページで確認できます。国保の保険料や軽減制度は、お住まいの市区町村の窓口やホームページが一番確実です。軽減制度の例として、新宿区の非自発的失業者の国保料軽減のページが参考になります。
コメント